新中介的崛起与房地产价值链的重构 第三支柱——流通性金融与金融中介服务
在房地产行业从增量开发转向存量运营的大背景下,传统的价值链正在被解构与重塑。开发商、中介、金融机构之间的边界日益模糊,一个以服务为核心、以数据为驱动的“新中介”群体悄然崛起。它们不再仅仅是信息撮合的居间人,而是深度嵌入交易、资金、运营各环节的价值整合者。在这一重构过程中,除了传统的交易中介与运营中介之外,一个关键的“第三支柱”正在浮现:流通性金融——即以金融中介服务为核心,为房地产资产的流动性赋能。
一、从“隔断”到“连接”:流通性金融的角色嬗变
传统房地产金融以信贷为主,银行充当资金池与风险守门人,其逻辑是“持有到到期”或“开发到销售”。这种模式在存量时代遭遇挑战:资产种类繁多、交易频率上升、现金流分层复杂,单一的信贷产品难以匹配多样化的流动性需求。新中介语境下的流通性金融,不再局限于放贷,而是通过设计结构化产品、搭建交易平台、提供流动性撮合,将缺乏流动性的不动产转化为可交易、可分段、可错配的金融资产。它充当的是“流动性转换器”,而非简单的“资金管道”。
二、金融中介服务的三重功能
- 资产标准化与定价中介
存量时代的房地产资产异质性强,写字楼、长租公寓、物流仓储、社区商业等现金流特征各不相同。金融中介的第一项功能,是协助资产完成“标准化”——通过尽调、评级、结构化设计,将物理空间与现金流剥离,形成可被资本市场理解的收益凭证。凭借数据积累与模型能力,为非标资产提供连续定价参考。这一过程降低了信息不对称,使更多中小投资者得以参与不动产投资。
- 流动性创造与交易撮合
流动性的核心在于“随时变现的能力”。金融中介通过设立S交易平台、私募基金二级份额转让、REITs做市商机制等,为不动产权益提供退出通道。针对持有型物业的阶段性资金缺口(如装修改造、租户过渡),提供过桥融资、应收账款保理等短期流动性工具。这种“长短结合、股债联动”的服务,填补了传统信贷无法覆盖的缝隙市场。
- 风险管理与信用增级
流通性金融并非无风险套利。金融中介的重要职责是识别、拆分与重组风险。通过优先/劣后结构设计、担保增信、现金流超额覆盖等方式,将底层资产风险转化为不同风险偏好的金融产品。新中介还利用物联网与区块链技术,对底层资产运营数据进行实时监控,提升风险定价的颗粒度。这一过程使不动产从“信用依赖”转向“资产依赖”,回归现金流本质。
三、新中介的崛起:谁在扮演“金融中介”角色?
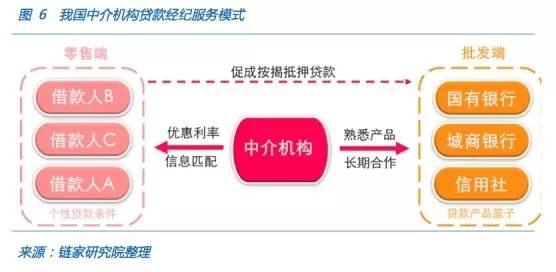
在实践中,流通性金融的提供者不再局限于银行与信托。几类新主体正在加速入场:一批原本做交易服务的中介机构,凭借对房源与客源的深度理解,开始联合金融机构推出“先住后付”“租金贷证券化”“置换过桥资金”等产品;专注存量资产运营的资管公司,通过成立的私募基金或与REITs管理人合作,为持有型物业提供退出通道;科技平台则依托交易数据与物联网系统,为金融机构输出资产筛选与贷后管理服务。这一混合生态的实质,是房地产价值链从“开发-销售”线性结构,向“资产-运营-金融”三角结构转变。金融中介服务成为连接物理空间与资本市场的枢纽。
四、挑战与边界:警惕“伪流通性”
流通性金融的良性发展需警惕两个隐患:一是脱离底层现金流的“过度证券化”,以金融技巧掩盖资产瑕疵,制造虚假流动性;二是中介机构异化为监管套利通道。新中介的“新”,应体现在透明度与专业能力上,而非牌照规避。因此,健全信息披露、压实中介责任、完善投资者适当性管理,是第三支柱稳步成长的前提。
五、价值链重构的关键支点
房地产增量红利的消退并不等于行业价值的萎缩。通过流通性金融这一第三支柱,沉睡的不动产得以盘活,中小投资者获得配置工具,运营者获得耐心的资本。新中介在这一过程中崛起,它既不是传统经纪的简单升级,也不是金融自由化的野蛮扩张,而是以专业服务缝合资产端与资金端的断裂——这正是房地产价值链重构的深层命题。一个更具流动性、更尊重现金流本质的房地产市场,将有赖于这一支柱的稳健演进。
如若转载,请注明出处:http://www.wodeshuomingshu.com/product/118.html
更新时间:2026-11-21 19:44:08